Mostrando postagens com marcador imposto de renda. Mostrar todas as postagens

domingo, 22 de março de 2026

Como Declarar Rendimentos de Ações

Guia Prático: Como Declarar Ações e Seus Rendimentos no Imposto de Renda

A temporada de declaração de Ajuste Anual do Imposto de Renda Pessoa Física (IRPF) sempre traz dúvidas, especialmente para quem opera no mercado de renda variável. Declarar corretamente suas ações e os proventos recebidos é fundamental para manter a tranquilidade com o Leão. Neste guia do Letionare.org, vamos detalhar o passo a passo de como informar sua custódia, seus dividendos, juros sobre capital próprio e um tipo de rendimento muito específico que costuma confundir os investidores de empresas estatais.

1. Declarando a Posse das Ações (Sua Custódia)

A posição das suas ações no último dia do ano-calendário (31/12) deve ser declarada na ficha de Bens e Direitos.

  • Grupo: 03 - Participações Societárias
  • Código: 01 - Ações (inclusive as listadas em bolsa)
  • Discriminação: Informe a quantidade de ações, o nome da empresa, o CNPJ e a corretora utilizada. Exemplo: "1000 ações ordinárias da Empresa X (CNPJ XX.XXX.XXX/0001-XX), custodiadas na Corretora Y."
  • Situação: Informe o valor de aquisição (seu custo médio multiplicado pela quantidade de ações), e não o valor de mercado atual.

2. Como Declarar Dividendos e JCP

As empresas distribuem lucros principalmente de duas formas clássicas, e cada uma tem um tratamento tributário diferente:

Dividendos (Isentos de IR)

Os dividendos já foram tributados no lucro da empresa, portanto, chegam limpos para você. Vá na ficha Rendimentos Isentos e Não Tributáveis, escolha o Código 09 (Lucros e dividendos recebidos). Informe o CNPJ e o nome da fonte pagadora (a empresa, não a corretora) e o valor total recebido no ano.

Juros Sobre Capital Próprio (JCP)

O JCP sofre retenção de 15% de imposto de renda direto na fonte. O valor que cai na sua conta já é líquido, mas você precisa declarar o valor bruto para a Receita. Vá na ficha Rendimentos Sujeitos à Tributação Exclusiva/Definitiva, escolha o Código 10 (Juros sobre capital próprio). Preencha o CNPJ, o nome da empresa e o valor depositado.

Recomendação Letionare

A teoria contábil é essencial, mas a mentalidade correta separa os amadores dos profissionais. Entenda a psicologia do mercado com um dos maiores clássicos financeiros de todos os tempos.

LARRY LIVINGSTON: A SAGA DE UM ESPECULADOR Sua Incrível Trajetória no Mercado Financeiro
Adquira o Livro na Amazon

3. O Caso Específico: Atualização de Proventos pela Selic

Existe um pagamento típico, muito comum em empresas estatais (como as do setor de saneamento ou energia), que frequentemente gera confusão no momento da declaração: a Atualização de Proventos.

O que é isso? Trata-se de um rendimento financeiro gerado pela correção monetária (pela taxa Selic) de dividendos ou JCP que foram anunciados em uma data, mas pagos muito tempo depois. Durante esse período de espera, até a data de crédito na conta do investidor, o valor é corrigido.

Atenção à Tributação: Essa correção pela Selic tem natureza de aplicação financeira de curto prazo. Por isso, sofre a incidência de Imposto de Renda Retido na Fonte (IRRF), geralmente à alíquota máxima de 22,5%, já que o prazo entre a declaração do provento e o pagamento costuma ser inferior a 180 dias. O valor que você recebe já está descontado desse imposto.

Como declarar a Atualização pela Selic?

Como a tributação já ocorreu na fonte e é definitiva, você deve tratar esse valor como um investimento em renda fixa. O caminho no programa da Receita é:

  • Acesse a ficha Rendimentos Sujeitos à Tributação Exclusiva/Definitiva.
  • Selecione o código correspondente a Rendimentos de Aplicações Financeiras ou Outros.
  • Informe o CNPJ e o nome da empresa pagadora.
  • Na descrição, seja claro. Você pode descrever como: "Atualização de Proventos da Companhia XXXXX".
  • Insira o valor líquido recebido, exatamente como consta no seu informe de rendimentos fornecido pelo escriturador das ações.

Conclusão

Organização é a palavra-chave para o investidor de sucesso. Tenha sempre em mãos os informes de rendimentos enviados pelos bancos escrituradores (Itaú, Bradesco, Banco do Brasil) e as notas de corretagem. Seguir o informe à risca, prestando atenção à natureza de cada provento—especialmente às correções pela Selic—evita que você caia na malha fina e garante que sua atenção continue onde realmente importa: na análise das suas operações no mercado.

Leitura Indispensável para Investidores

Para operar no mercado de ações e futuros com excelência, dominar a declaração de impostos é apenas a parte burocrática. Para dominar a especulação e a gestão de riscos, você precisa conhecer a história dos grandes.

LARRY LIVINGSTON: A SAGA DE UM ESPECULADOR
Sua Incrível Trajetória no Mercado Financeiro
Comprar Agora na Amazon

terça-feira, 5 de julho de 2022

Como Emitir o DARF para o IRPF Sobre Ganhos em Operações em Bolsa

 Por Marcos Pinnto*


É comum encontrar páginas na web sobre esse assunto, mas algumas estão desatualizadas e podem fazer você perder algum tempo. Como poupar seu tempo é minha intenção, vamos direto ao assunto.

Em outra publicação minha, neste mesmo blog, descrevo como é feito o cálculo de imposto sobre a renda auferida em operação em bolsa. Resumidamente, você precisa pagar ao fisco 20% sobre o lucro líquido em operações de Day-Trade (e IOF de 1%), ou 15% sobre o lucro líquido em operações normais - quando as operações de compra e de venda são realizadas em dias diferentes. No caso dos Fundos Imobiliários (FII), cobra-se também 20% sobre o lucro líquido, independentemente do intervalo de dias entre as operações de compra e de venda. Pode haver cobrança de IOF nessas operações. Vale lembrar ainda que, em operações normais que não excedam 20.000,00R$ em vendas, a pessoa física é isenta do IPRF.

No mês seguinte ao mês em que se registrou o lucro, deve-se pagar o imposto. Aí é que o investidor terá um pouco de trabalho, pois, apesar de gastar uma fortuna com pessoal, os sistemas de recolhimento da Receita Federal do Brasil (RFB) ainda são extremamente arcaicos.

Você precisará emitir um DARF - Documento de Arrecadação de Receitas Federais. Isso pode ser feito no portal Sicalc.

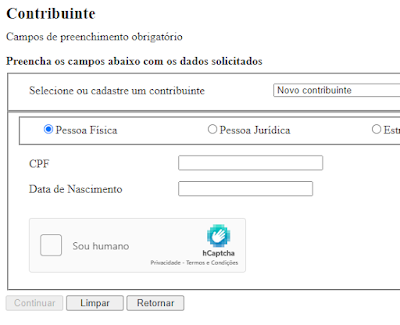
A tela deve se parecer com a figura seguinte:


Preencha os campos CPF e data de nascimento, confirme que você é um humano, e clique em Continuar.

A próxima tela pede os demais dados.

Os três primeiros campos já devem aparecer preenchidos, a partir dos dados inseridos na página anterior. Para preencher o código da receita, digite os dígitos correspondentes. Por exemplo: 6015, que se refere a IRPF - Ganhos Líquidos em Operações em Bolsa. Ao digitar o código, uma lista aparece para que você escolha a referência desejada. Ao escolher a referência, outros campos aparecem.


Atenção para o campo Período de Apuração. Não coloque o último dia do mês em que registrou o lucro, mas apenas o mês e o ano. Por exemplo: para lucro registrado em junho de 2022, preencha 06/2022 e pressione a tecla TAB do seu teclado (ou use o mouse para mudar de campo).

O Número de Referência é obrigatório no preenchimento de Darf nas receitas de ITR e IOF. Não é o nosso caso, então, pode deixar em branco.

A Data de Vencimento é o último dia útil do mês que segue o do registro de lucro. Por exemplo: se o lucro foi registrado em junho de 2022, a data de vencimento é 29 de julho de 2022, pois este é o último dia útil de julho de 2022 (dia 31 é um domingo).

O Valor do Principal é quanto se deve pagar de imposto. Por exemplo, se o lucro for de 100R$, o valor do principal será 20R$, caso esse lucro líquido seja resultado de operações de Day-Trade ou ganho de capital com Fundos Imobiliários.

Atenção: o valor total não pode ser inferior a 10R$. Mas o que acontece se o seu valor principal for inferior a 10R$? Provavelmente, será melhor emitir um DARF com valor do principal de 10R$ e esperar a devolução na restituição de imposto de renda, para evitar conflitos desnecessários com o Leão.

Depois de tudo preenchido, você pode clicar em Calcular. Depois, pode gerar seu DARF (será gerado um arquivo em PDF, que você pode imprimir). Daí, é só levar em um dos bancos que recebem DARF e pagar nos caixas humanos.

A própria RFB tem uma lista atualizada em seu portal na internet, mas este blog tem a missão de facilitar sua vida: Rede Arrecadadora de Receitas Federais

Minha experiência é apenas em um banco, no caixa eletrônico da própria agência. Vou contar como ocorre nesse banco, mas o procedimento deve ser similar nos demais bancos.
  1. No caixa eletrônico, acesso minha conta.
  2. Escolho a opção Pagamentos.
  3. Escolho a opção Pagamentos Sem Código de Barras.
  4. Escolho Darf.
  5. Digito os dados no formulário que se abre, tomando o cuidado com as datas, o CPF, e o valor do principal que não pode ser menor que 10R$.
  6. Confirmo e espero imprimir o comprovante.
  7. Guardo o comprovante por 5 anos.
Quando for usar um caixa eletrônico, tenha certeza de preencher todos os dados corretamente, para evitar transtornos, como multas porque a RFB não sabe quem pagou o imposto que você pagou, por exemplo (na hora de cobrar, eles identificam perfeitamente o devedor, mas quando recebem...).

Se tiver mais questões que não foram resolvidas aqui, deixe-as nos comentários, que terei prazer em responder.

Forte abraço e até brevíssimo!


* Professor, escritor e desenvolvedor de games e aplicativos.